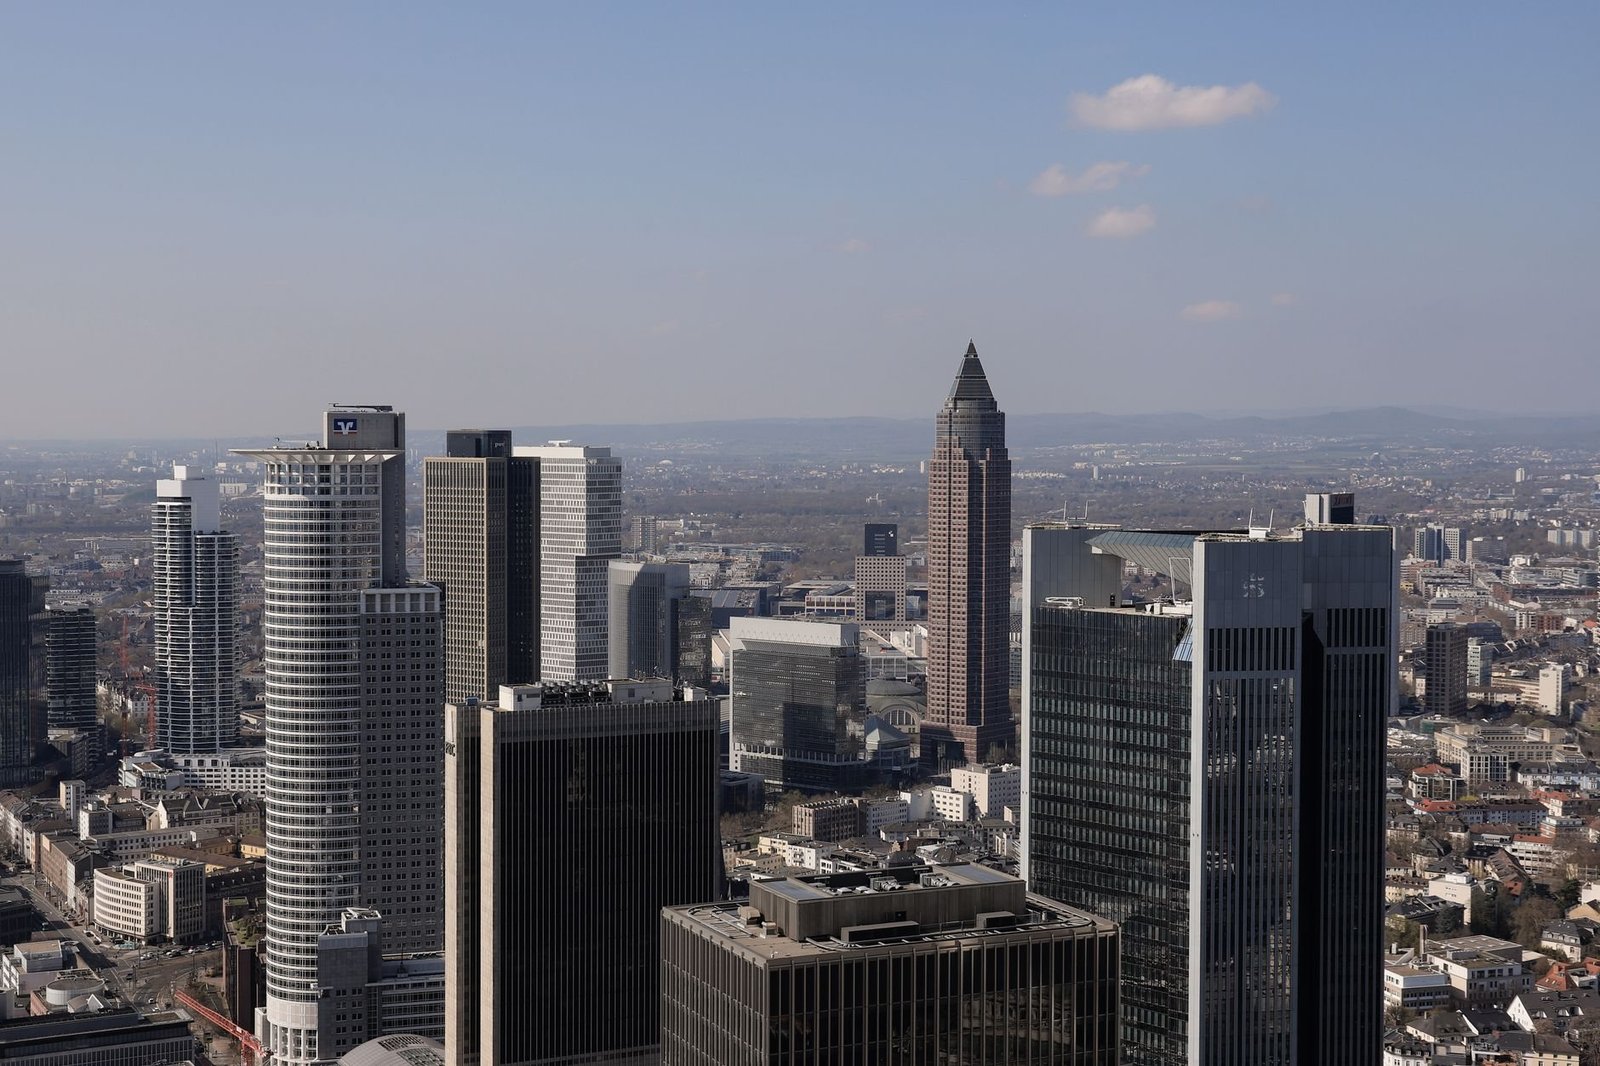
Frankfurt ist teuer. Das weiß jeder, der hier schon einmal nach einer Wohnung gesucht hat. Trotzdem kaufen Menschen Immobilien in dieser Stadt, manche aus dem Bauch heraus, manche nach langer Kalkulation. Die entscheidende Frage ist nicht, ob man kaufen kann, sondern ob man kaufen sollte – und unter welchen Bedingungen das gegenüber einer klassischen Kapitalanlage tatsächlich Sinn ergibt.
Was der Frankfurter Markt gerade kostet
Eigentumswohnungen in Frankfurt lagen im Jahr 2024 im Mittel zwischen 4.800 und 7.500 Euro pro Quadratmeter, je nach Lage und Baujahr. Sachsenhausen und das Westend bewegen sich am oberen Ende, Höchst oder Fechenheim deutlich darunter. Ein konkretes Beispiel: Eine 75-Quadratmeter-Wohnung in Bornheim mit Baujahr 1990 kostet aktuell rund 480.000 Euro. Dazu kommen Kaufnebenkosten von etwa 12 Prozent in Hessen, das sind noch einmal knapp 58.000 Euro für Grunderwerbsteuer, Notar und Makler. Der Kapitaleinsatz liegt damit bei rund 538.000 Euro.
Wer für diesen Betrag stattdessen einen breit gestreuten Aktienindex-Fonds besparte, hätte in den vergangenen 20 Jahren im globalen Durchschnitt eine jährliche Rendite von rund 7 bis 8 Prozent erzielt. Das klingt auf den ersten Blick schlagend. Warum also Immobilien?
Der Hebeleffekt macht den Unterschied
Der zentrale Vorteil einer Immobilie gegenüber einem ETF-Portfolio ist der Kredithebel. Wer die Bornheimer Wohnung mit 100.000 Euro Eigenkapital und einem Darlehen von 380.000 Euro kauft, setzt sein eigenes Geld ein, um einen Vermögenswert von 480.000 Euro zu kontrollieren. Steigt die Wohnung über zehn Jahre um durchschnittlich 2,5 Prozent pro Jahr im Wert, ist sie danach rund 614.000 Euro wert. Bezogen auf das eingesetzte Eigenkapital entspricht das einer deutlich höheren Rendite als auf den ersten Blick sichtbar.
Hinzu kommt: Mieteinnahmen decken einen Teil oder die Gesamtheit der Darlehensrate. Bei einer vermieteten Wohnung mit einer Kaltmiete von 1.400 Euro monatlich und einer monatlichen Rate von 1.650 Euro trägt der Mieter also rund 85 Prozent der Finanzierungslast. Der Leverageeffekt funktioniert hier zugunsten des Käufers, solange Zinsen und Kaufpreis in einem vertretbaren Verhältnis stehen.
Wann die Rechnung kippt
Genau dieses Verhältnis ist der kritische Punkt. Bei einem Zinssatz von 3,8 Prozent und einem Tilgungssatz von 2 Prozent kostet das 380.000-Euro-Darlehen monatlich rund 2.280 Euro. Liegt die erzielbare Miete bei 1.400 Euro, klafft eine monatliche Lücke von 880 Euro, die aus dem eigenen Einkommen gedeckt werden muss. Wer das nicht einplant, gerät schnell in Schieflage.
Fachmedien, die laufend Marktdaten aufbereiten, wie etwa das Finanz Echo, weisen darauf hin, dass sich das Verhältnis von Kaufpreis zu Jahresnettomiete, der sogenannte Vervielfältiger, in deutschen Großstädten zuletzt wieder entspannt hat. In Frankfurt liegt er aktuell je nach Lage zwischen 28 und 38. Ab einem Vervielfältiger von 30 lohnt sich der Kauf zur Vermietung nur noch unter sehr günstigen Finanzierungsbedingungen oder bei überdurchschnittlichen Wertsteigerungserwartungen.
Selbstnutzung versus Kapitalanlage
Bei selbstgenutztem Eigentum verändert sich die Kalkulation grundlegend. Wer kauft, zahlt keine Miete mehr. In Frankfurt sind das bei einer 75-Quadratmeter-Wohnung schnell 1.300 bis 1.600 Euro monatlich, die man spart beziehungsweise nicht mehr zahlt. Diese eingesparte Miete ist eine Art kalkulatorische Rendite auf das eingesetzte Eigenkapital. Gleichzeitig entfällt die Mietpreissteigerung als dauerhaftes Risiko.
Für Selbstnutzer gilt: Die Immobilie muss keine Spitzenrendite als Kapitalanlage erzielen. Es reicht, wenn sie langfristig stabil bleibt, die Finanzierung tragbar ist und der Käufer die nächsten zehn bis fünfzehn Jahre nicht aus beruflichen oder privaten Gründen zur Mobilität gezwungen wird. Das Statistische Bundesamt dokumentiert, dass die Wohneigentumsquote in Deutschland mit rund 46 Prozent im europäischen Vergleich niedrig ist, was strukturell für eine stabile Nachfrage spricht.
Nebenkosten, Steuern und Instandhaltung
Wer nur auf Kaufpreis und Mieteinnahmen schaut, macht einen Fehler. Zum vollständigen Bild gehören:
- Instandhaltungsrücklage: mindestens 1 Euro pro Quadratmeter und Monat, bei Altbauten eher 2 bis 3 Euro
- Nicht umlagefähige Verwaltungskosten und Hausgeldanteile
- Mietausfall durch Leerstand oder Mieterwechsel, realistisch 2 bis 4 Prozent des Jahresmietertrags einkalkulieren
- Steuerliche Behandlung der Mieteinnahmen als sonstige Einkünfte, abhängig vom persönlichen Steuersatz
Wer die Immobilie vermietet, kann Zinsen, Abschreibung und Werbungskosten steuerlich geltend machen. Die lineare Abschreibung beträgt bei nach 1925 errichteten Gebäuden 2 Prozent des Gebäudeanteils pro Jahr. Das mindert die Steuerlast spürbar, ändert aber nichts daran, dass die Kalkulation ohne diese Posten unvollständig und damit gefährlich ist. Einschlägige Regelungen finden sich im Einkommensteuergesetz.
Fazit: Kein Selbstläufer, aber kein Mythos
Immobilien in Frankfurt sind kein Selbstläufer mehr. Die Phase, in der nahezu jeder Kauf durch Preissteigerungen automatisch zum Gewinn wurde, ist vorerst vorbei. Wer heute kauft, braucht eine solide Eigenkapitalquote von mindestens 20 bis 25 Prozent, eine realistische Mietkalkulation und einen langen Zeithorizont von mindestens zehn Jahren. Unter diesen Bedingungen schneiden Frankfurter Immobilien im Vergleich zu klassischen Geldanlagen gut ab, weil der Hebel wirkt, die Miete einen Teil der Last trägt und das Eigenheim die Mietkostenentwicklung neutralisiert.
Wer hingegen auf Pump maximal finanziert, einen Vervielfältiger jenseits von 35 akzeptiert und auf schnelle Wertsteigerung hofft, geht ein unkalkulierbares Risiko ein. Der Kauf lohnt sich, wenn die Zahlen stimmen. Nicht früher.
Gastbeitrag von Lukas Berg
